 Michele Poletti
Chi sono, e perché ho scelto di non lavorare per una banca
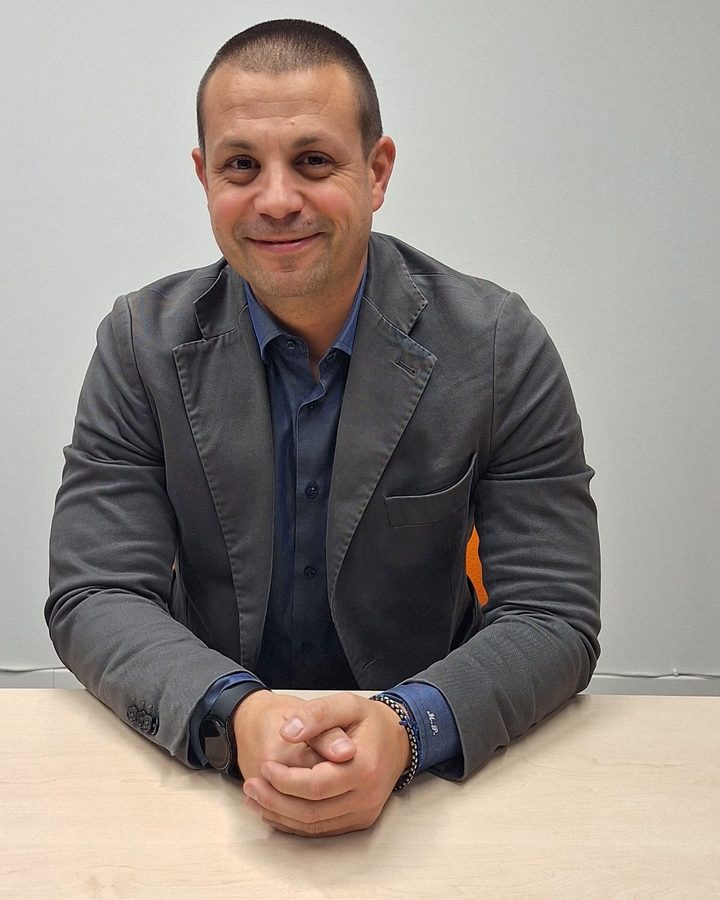
Ho iniziato a occuparmi di finanza non perché mi affascinasse la borsa. Mi affascinava il problema: perché le persone prendono decisioni sbagliate con i loro soldi, anche quando sono intelligenti?
La risposta, quasi sempre, è semplice. Ricevono consigli da chi ha interesse a fargliele prendere, quelle decisioni.
Per anni ho studiato come funziona il sistema: le reti di vendita, le commissioni, le retrocessioni, i prodotti costruiti per sembrare complessi. Più capivo, più mi convincevo che i singoli consulenti c'entrassero poco: il difetto sta nel modello che li paga.
Un consulente che guadagna vendendo non può essere completamente dalla tua parte, e non c'entra l'onestà. Lo paga quello che gli compri. Come stai tu alla fine dell'anno, sulla sua busta paga non si vede.
Per questo ho scelto il modello fee-only: nessuno mi paga per venderti qualcosa. Ricevo una parcella, la concordiamo prima, e non cambia in base a quello che decidi di fare. Se guardo il tuo portafoglio e ti dico che va bene com'è, guadagno esattamente come se ti facessi cambiare tutto.
Attenzione, perché non voglio far passare più di quello che è: il mio lavoro non è gratis, e un risultato non te lo garantisce nessuno, io meno che mai. Quello che ti garantisco è che, quando ti do un consiglio, non c'è nessun altro che mi sta pagando per dartelo.
Il modello autonomo in un esempio
Supponiamo che tu abbia 200.000 euro investiti. Facciamo il conto per intero, parcella mia compresa: è l'unico modo onesto di confrontare due strade.
| Con un fondo della banca | Con me | |
|---|---|---|
| Costo dello strumento | circa 2% l'anno | ETF: circa 0,2% l'anno |
| Costo della consulenza | dentro quel 2%, non lo vedi | la mia parcella, circa 0,9%, cioè 1.800 € |
| IVA sulla parcella | non si applica | 22% su 1.800 €, cioè 396 € |
| Totale che paghi | 4.000 € l'anno | 2.596 € l'anno |
| Cosa vedi del costo | niente: è già dentro il prodotto | una fattura, e sai per cosa |
È la differenza, con la mia parcella e la sua IVA già pagate. Su vent'anni sono circa 28.000 euro di costi in meno, senza contare quello che quei soldi avrebbero prodotto restando investiti.
Una nota sull'IVA, che di solito nessuno racconta: la mia parcella è soggetta a IVA, i costi dentro un fondo no. È una regola fiscale, non una mia scelta, e gioca a sfavore del mio modello: pago l'onestà di mandarti una fattura con il 22% sopra. Te lo metto nel conto lo stesso, perché un confronto che nasconde una voce non è un confronto.
Il 2% non me lo sono inventato: è l'ordine di grandezza del costo totale dei fondi azionari attivi collocati in Italia, dove circa il 70% delle commissioni remunera la rete che li vende e non chi gestisce i soldi. Qui i numeri con le fonti →
E il rendimento? È la domanda che tutti fanno, ed è giusto porsela: un fondo che costa di più potrebbe rendere di più, e allora il conto qui sopra non varrebbe niente. Qualche gestore ci riesce, e sarebbe sciocco sostenere il contrario. La domanda è quanti, e per quanto tempo di fila.
| Chi l'ha misurato | Cosa ha trovato |
|---|---|
| S&P Dow Jones Indices SPIVA Europe Scorecard, dati al 31 dicembre 2025 |
Sui dieci anni, il 98% dei fondi azionari globali denominati in euro ha reso meno dell’indice S&P World. Sullo stesso orizzonte: 97% per i fondi azionari Europa, 93% per quelli che investono in azioni italiane. |
| Morningstar European Active/Passive Barometer, 2025 |
Nelle categorie azionarie esaminate, solo l'11,4% dei fondi attivi ha battuto l'equivalente indicizzato su dieci anni. L'esito cambia da categoria a categoria e non predice il singolo fondo. |
Sono due enti indipendenti, che non vendono né fondi né ETF. Misurano cose diverse (SPIVA confronta i fondi con un indice, Morningstar li confronta con i fondi indicizzati veri, quelli che una persona può comprare davanti allo schermo) e arrivano alla stessa conclusione. SPIVA → · Morningstar →
E in soldi, quanto pesa?
Le percentuali qui sopra dicono quanti fondi perdono il confronto. Questa è l'altra metà: quanto costa starci dentro. Stesso capitale, stesso identico rendimento lordo ipotizzato, due sole strutture di costo diverse.
| 200.000 € investiti per 20 anni | Quanto resta |
|---|---|
| Fondo attivo della banca, costi 2% l'anno | 531.000 € |
| ETF allo 0,2% più la mia parcella (0,9% + IVA) | 606.000 € |
| Differenza | 75.000 €, cioè il 14% in più |
Attenzione a leggerlo bene, perché è facile leggerlo male. Quel 7% di rendimento lordo è un'ipotesi di lavoro, non una previsione: serve solo a far vedere cosa succede ai costi quando passano vent'anni. Nessuno sa quanto renderanno i mercati, io meno di altri. Quella tabella dimostra una cosa sola: a parità di tutto il resto, a spostare il risultato sono i costi, e su vent'anni di euro ne spostano parecchi.
Su un patrimonio da mezzo milione, con la stessa ipotesi, la differenza è di circa 188.000 euro; applicando la parcella della fascia corrispondente (0,8% + IVA) sale a circa 225.000.
Che aspetto ha un portafoglio costruito così? I quattro che seguiamo con Bert Consulting sono qui, con la composizione e il rendimento anno per anno. Sono portafogli reali, con dentro soldi veri, e le composizioni sono quelle deliberate allora, non scelte col senno di poi.
Attenzione a cosa dicono questi numeri e a cosa non dicono. Non dicono che un indice renderà: nessuno lo sa, e chi te lo promette sta mentendo. Non dicono nemmeno che il tuo fondo sarà fra quelli che perdono il confronto. Dicono una cosa sola, ma solida: pagare di più non compra, in media, un risultato migliore. Ed è il motivo per cui i costi sono l'unica leva su cui hai potere: quanto renderanno i mercati non lo decidi tu, quanto spendi sì.
E se il capitale è più piccolo? Allora il conto può girare al contrario: sotto una certa soglia la mia parcella pesa più di quello che fa risparmiare, e preferisco dirlo prima di sedermi al tavolo.
Le credenziali
Sono iscritto all'Albo unico dei Consulenti Finanziari, sezione autonomi, con delibera numero 1949 del 2022. Puoi controllare: l'albo è pubblico e chiunque può cercarci dentro il mio nome.
Michele Poletti, Consulente Finanziario Autonomo
P.IVA 12203340968 · iscrizione OCF delibera 1949 del 2022
Sede legale: Via Madre Teresa di Calcutta 10, 20022 Castano Primo (MI)
La struttura con cui lavoro
Un consulente autonomo che lavora da solo ha un limite, e prima ancora delle competenze è il tempo. Il tempo è quello che è: o lo dedichi alle persone, o lo dedichi ai numeri e ai mercati. Chi prova a farle bene tutte e due finisce per non farne bene nessuna.
Io ho scelto di stare dalla parte delle persone: capire cosa ti serve, spiegartelo, starti accanto quando c'è da decidere. Sui numeri e sui mercati c'è chi lo fa per me. E quando serve una competenza che non ho (una successione complicata, una holding, un contenzioso fiscale) c'è un collega che ce l'ha, al posto di un'improvvisazione mia. Per questo dal 2025 opero con Bert Consulting SCF, società di consulenza finanziaria iscritta all'albo delle SCF, nota per il marchio Segreti Bancari, attivo dal 2010.
Cosa cambia per te: la consulenza resta la mia, ma dietro c'è una struttura con un ufficio studi e colleghi specializzati su cui appoggiarsi quando il tuo caso lo richiede. Nessuno di loro guadagna se compri un prodotto: il modello è lo stesso, la parcella la paghi tu.
Bert Consulting SCF S.r.l., società di consulenza finanziaria
Via San Giorgio 23, 10023 Chieri (TO) · P.IVA 11306750016
Zone servite
- Milano e hinterland
- Monza e Brianza
- Varese e provincia
- Novara e provincia
Per i clienti fuori zona, le consulenze si svolgono in videocall.
Altre attività
Curo il podcast e il canale YouTube «Da Zero a Investitore Consapevole» (285 episodi) e ho scritto il libro omonimo. Su Udemy ho venticinque corsi di educazione finanziaria. La mia convinzione è che capire la finanza non debba costare né soldi né lauree. C'è una pagina con tutto →
Con Apollo S.r.l.s., la mia società, faccio un lavoro diverso: formo e affianco altri consulenti finanziari che vogliono lavorare in autonomia, e chi vuole diventarlo arrivando dal mondo della vendita. apollosrls.com →
Puoi controllare da solo
Sono iscritto all'Albo unico dei Consulenti Finanziari, sezione autonomi, con delibera 1949 del 2022. L'albo è pubblico e vigilato: ci vogliono trenta secondi per cercare il mio nome e vedere cosa sono autorizzato a fare.
Collaboro con Bert Consulting SCF, società di consulenza finanziaria, nota per il marchio Segreti Bancari, attivo dal 2010. Dietro di me c'è una struttura, non un sito e un telefono.
Vuoi parlarne direttamente?
L'analisi iniziale del portafoglio è gratuita. Nessun impegno.
Prenota una chiamata